Marže v restauraci: jak určit prodejní cenu jídla
Marže v restauraci a přirážka jsou dva různé pohledy na stejné peníze a jejich záměna patří k nejdražším chybám při tvorbě cen. V článku vysvětlíme rozdíl i vzorce, ukážeme tři metody, jak určit prodejní cenu, jak správně připočíst DPH, co se mění u neplátce a jak cenu podpořit psychologií jídelního lístku. Vše s modelovými výpočty.
Marže a přirážka: rozdíl a vzorce
Přirážka vyjadřuje, o kolik procent je prodejní cena vyšší než náklad. Marže vyjadřuje, kolik procent z prodejní ceny tvoří zisk. Obě čísla vycházejí ze stejného rozdílu mezi cenou a nákladem, liší se jen základem, ke kterému ho vztahujete.
Vzorce
- Hrubý zisk (Kč) = prodejní cena bez DPH − náklad
- Přirážka (%) = hrubý zisk / náklad × 100
- Marže (%) = hrubý zisk / prodejní cena bez DPH × 100
- Food cost (%) = náklad / prodejní cena bez DPH × 100 = 100 − marže
Pro převod mezi nimi platí:
- marže = přirážka / (1 + přirážka)
- přirážka = marže / (1 − marže)
V obou vzorcích dosazujte hodnoty jako desetinná čísla (70 % = 0,70).
Modelový příklad
Náklad porce je 60 Kč, prodejní cena bez DPH 200 Kč.
- Hrubý zisk: 200 − 60 = 140 Kč.
- Přirážka: 140 / 60 = 233,3 %.
- Marže: 140 / 200 = 70 %.
- Food cost: 60 / 200 = 30 %.
Jde o jednu a tutéž cenu. Když provozní řekne „máme 70% marži” a kuchař „máme přirážku 233 %”, mluví oba pravdu. Problém vzniká, když někdo řekne „chceme 70 %” a nikdo neví, zda myslí marži, nebo přirážku.
Pojem „marže” v gastro praxi
V českém provozu se slovem marže často označuje i přirážka, a to i v některých pokladních systémech. Učební texty gastro oborů mluví o „kalkulační marži”, která je ve skutečnosti přirážkou k nákladu. Doporučujeme ve firmě písemně určit, který pojem používáte, a vždy uvádět i vzorec.
Převodní tabulka a nejčastější omyly
Přirážka je vždy vyšší číslo než marže u stejné ceny. Marže se blíží ke 100 %, ale nikdy ji nedosáhne, přirážka může růst bez omezení.
| Přirážka | Násobek nákladu | Marže | Food cost |
|---|---|---|---|
| 100 % | 2,00× | 50,0 % | 50,0 % |
| 150 % | 2,50× | 60,0 % | 40,0 % |
| 200 % | 3,00× | 66,7 % | 33,3 % |
| 233 % | 3,33× | 70,0 % | 30,0 % |
| 300 % | 4,00× | 75,0 % | 25,0 % |
| 400 % | 5,00× | 80,0 % | 20,0 % |
Omyl 1: „Chci 70% marži, tak přičtu 70 %”
Při nákladu 60 Kč a přirážce 70 % vyjde cena bez DPH 102 Kč. Skutečná marže je jen 42 / 102 = 41,2 % a food cost 58,8 %. Správně je potřeba cenu spočítat jako 60 / (1 − 0,70) = 200 Kč.
Omyl 2: marže počítaná z ceny s DPH
DPH není váš příjem, odvádíte ji státu. Pokud počítáte marži z ceny s DPH, nadhodnocujete ji. U ceny 224 Kč s DPH 12 % a nákladu 60 Kč vychází „marže” z ceny s DPH 73,2 %, správná marže z ceny bez DPH je 70 %.
Omyl 3: srovnávání procent napříč položkami
Položka s marží 80 % nemusí vydělat víc než položka s marží 60 %. Espresso za 48 Kč bez DPH s marží 87 % přinese 42 Kč, steak za 500 Kč bez DPH s marží 60 % přinese 300 Kč. O skladbě lístku rozhoduje hrubý zisk v korunách krát počet prodaných kusů.
Tři metody tvorby prodejní ceny
Prodejní cenu lze odvodit násobkem nákladu, cílovým food costem nebo požadovaným příspěvkem na zisk v korunách. Každá metoda má své použití a v praxi se kombinují.
Metoda 1: násobek nákladu
Cena bez DPH = náklad × koeficient. Nejjednodušší metoda, kterou zvládne každý. Koeficient 3 odpovídá přirážce 200 % a food costu 33,3 %.
Nevýhodou je, že stejný koeficient na všechny položky vede k extrémům: drahé položky jsou předražené, levné podhodnocené.
Metoda 2: cílový food cost
Cena bez DPH = náklad / cílový food cost. Matematicky je to stejná metoda jako násobek (cíl 30 % = koeficient 3,33), ale vychází z ukazatele, který v restauraci sledujete. WebstaurantStore v průvodci Restaurant Menu Pricing popisuje tuto metodu jako základní a uvádí u ní orientační rozmezí food costu 28–35 %. Zmiňuje také metodu cílové hrubé marže: cena = náklad / (1 − cílová marže), která dává stejný výsledek.
Metoda 3: příspěvek na zisk v korunách
Cena bez DPH = náklad + požadovaný hrubý zisk v korunách. Požadovaný zisk odvodíte z toho, kolik musí každé prodané jídlo přispět na mzdy, nájem, energie a zisk.
Modelový příklad: měsíční náklady kromě surovin (mzdy, nájem, energie, ostatní) jsou 600 000 Kč, podnik prodá měsíčně 4 000 hlavních jídel a počítá, že ostatní položky pokryjí zbytek. Každé hlavní jídlo musí přispět 150 Kč, k tomu majitel chce zisk 20 Kč. Požadovaný příspěvek je 170 Kč na talíř.
Jak spočítat, kolik musíte prodat, abyste pokryli fixní náklady, popisujeme v článku bod zvratu v restauraci.
Porovnání metod na dvou položkách
| Metoda | Steak (náklad 180 Kč) | Těstoviny (náklad 35 Kč) |
|---|---|---|
| Násobek 3,5 | 630,00 Kč bez DPH / 705,60 Kč s DPH | 122,50 Kč bez DPH / 137,20 Kč s DPH |
| Cílový food cost 30 % | 600,00 Kč / 672,00 Kč | 116,67 Kč / 130,67 Kč |
| Příspěvek 170 Kč | 350,00 Kč / 392,00 Kč | 205,00 Kč / 229,60 Kč |
Procentní metody vedou u steaku k ceně, kterou řada podniků neprodá, a u těstovin k ceně, která nechává peníze na stole. Metoda příspěvku naopak zlevňuje drahé položky a zdražuje levné.
Kombinace v praxi
Rozumný postup: spočítejte cenu všemi třemi metodami, porovnejte ji s konkurencí a s tím, co hosté od vašeho podniku čekají, a zvolte cenu v rozmezí. Modelově:
- Steak za 549 Kč s DPH: 490,18 Kč bez DPH, food cost 36,7 %, hrubý zisk 310,18 Kč.
- Těstoviny za 189 Kč s DPH: 168,75 Kč bez DPH, food cost 20,7 %, hrubý zisk 133,75 Kč.
Steak má horší procento, ale přináší více než dvojnásobek korun. Obě ceny jsou obhajitelné a obě položky do lístku patří.
Cena poledního menu
U poledního menu je cenový prostor úzký, protože hosté porovnávají ceny okolních podniků a přicházejí opakovaně. Rozhodující je proto vysoký obrat a přesné porcování. Metoda příspěvku v korunách se tu hodí nejvíc: stanovte, kolik musí každé polední jídlo přinést, a podle toho vybírejte receptury, ne naopak.
Modelový příklad: cílová cena poledního menu je 169 Kč s DPH, tedy 150,89 Kč bez DPH. Pokud má každé jídlo přinést alespoň 100 Kč hrubého zisku, náklad porce včetně polévky nesmí přesáhnout 50,89 Kč. Šéfkuchař tak dostává jasné zadání pro sestavení týdenní nabídky.
Cílová marže podle typu položky
Cílová marže se liší podle kategorie, protože se liší náklady surovin, pracnost i očekávání hostů. Polévky, přílohy, dezerty a káva obvykle unesou vyšší marži, maso, ryby a točené pivo nižší.
Následující tabulka je modelové nastavení, které slouží jako výchozí bod pro vlastní úvahu. Nejde o oborový standard ani statistiku. Vaše hodnoty závisí na konceptu, lokalitě a struktuře nákladů.
| Kategorie | Modelová cílová marže | Odpovídající food / pouring cost | Poznámka |
|---|---|---|---|
| Polévky | 75–80 % | 20–25 % | levné suroviny, výroba ve velkých dávkách |
| Hlavní jídla s masem | 65–72 % | 28–35 % | hlídat hrubý zisk v Kč |
| Vegetariánská jídla a těstoviny | 72–80 % | 20–28 % | pozor na podhodnocení |
| Dezerty | 75–80 % | 20–25 % | počítat s neprodanými kusy |
| Káva | 80–88 % | 12–20 % | mléko a kelímek zvlášť |
| Víno rozlévané | 65–72 % | 28–35 % | ztráty z oxidace |
| Točené pivo | individuálně | individuálně | rozhoduje hrubý zisk v Kč a cena, kterou host čeká |
Jak si stanovit vlastní hodnoty
- Spočítejte, kolik procent tržeb musí zbýt na mzdy, nájem, energie, ostatní náklady a zisk.
- Z toho odvoďte průměrný cílový food cost celé kuchyně.
- Rozdělte ho do kategorií podle toho, kolik se v nich prodává a jaké ceny hosté akceptují.
- Ověřte, že vážený průměr podle menu mixu odpovídá celkovému cíli.
Od ceny bez DPH k ceně v lístku
Cena v jídelním lístku musí být konečná, tedy včetně DPH a všech dalších poplatků, které host zaplatí. Pro plátce DPH to znamená vypočtenou cenu bez DPH vynásobit koeficientem sazby a zaokrouhlit.
Ministerstvo financí ve stanovisku k označování zboží cenou připomíná, že podle § 13 odst. 2 zákona č. 526/1990 Sb., o cenách, musí prodávající spotřebitele seznámit s cenou před nákupem a jde o konečnou cenu zahrnující daně a poplatky. U služeb jde o cenu, kterou prodávající vyžaduje k zaplacení.
Výpočet DPH
- Jídlo v restauraci (stravovací služba): 12 %. Cena s DPH = cena bez DPH × 1,12.
- Většina nápojů včetně točeného piva: 21 %. Cena s DPH = cena bez DPH × 1,21.
- Kohoutková voda a vybrané mléčné nápoje: 12 %.
Přehled sazeb v gastronomii shrnuje Portál POHODA v textu o DPH u stravovacích služeb a podrobněji náš článek DPH v gastronomii 2026. Údaje platí ke dni publikace (září 2026). Před změnou cen si je ověřte u finančního úřadu nebo daňového poradce.
Zaokrouhlení a kontrola
- Vypočtená cena bez DPH: 191,60 Kč.
- S DPH 12 %: 214,59 Kč.
- Zaokrouhlení na 219 Kč.
- Zpětně bez DPH: 219 / 1,12 = 195,54 Kč.
- Kontrola marže a hrubého zisku z ceny 195,54 Kč.
Zaokrouhlujte nahoru, pokud to cenová hladina v kategorii dovoluje. Rozdíl 4,41 Kč na porci u jídla, které prodáte 5 000× ročně, je modelově přes 22 000 Kč s DPH.
Zdražení při změně sazby
Pokud se sazba DPH změní, nová cena bez DPH se při stejné ceně s DPH změní také. Při přechodu ze sazby 12 % na 21 % by jídlo za 219 Kč mělo cenu bez DPH jen 181 Kč místo 195,54 Kč. Pro stravovací služby taková změna ke dni publikace neplatí, uvádíme ji jen jako ukázku citlivosti.
Neplátce DPH: jak počítat jinak
Neplátce DPH neodvádí daň z tržeb, ale ani si nemůže odečíst DPH z nákupů. V kalkulaci proto počítá s nákupními cenami včetně DPH a cena v lístku je pro něj zároveň cenou, ze které počítá marži.
Kdy se podnik stává plátcem
Podle informace Finanční správy ke změnám v plátcovství DPH od 1. 1. 2025 se obrat pro povinnou registraci posuzuje za kalendářní rok a existují dva limity: 2 000 000 Kč a 2 536 500 Kč. Liší se tím, od kdy se podnik plátcem stává. Při překročení nižšího limitu od 1. ledna následujícího roku, při překročení vyššího limitu již ode dne následujícího po jeho překročení. Údaje platí k září 2026, konkrétní situaci konzultujte s daňovým poradcem.
Pro restauraci to znamená: pokud se blížíte limitu, musíte mít cenovou strategii připravenou předem. Po registraci budete z každé tržby odvádět DPH a při nezměněných cenách vám klesne příjem.
Modelový příklad: plátce a neplátce se stejnou cenou
| Položka | Plátce DPH | Neplátce DPH |
|---|---|---|
| Náklad suroviny bez DPH | 180,00 Kč | 180,00 Kč |
| Náklad pro kalkulaci | 180,00 Kč (DPH odečte) | 201,60 Kč (včetně DPH 12 %) |
| Cena v lístku | 672 Kč | 672 Kč |
| Příjem podniku | 600,00 Kč (72 Kč odvede) | 672,00 Kč |
| Hrubý zisk | 420,00 Kč | 470,40 Kč |
| Marže | 70,0 % | 70,0 % |
Neplátce má u stejné ceny vyšší hrubý zisk v korunách. Na druhé straně nemůže odečíst DPH z vybavení, energií, služeb a nájmu, kde bývá sazba 21 %. Při velké investici (kuchyňské vybavení, rekonstrukce) je tato nevýhoda citelná.
Přechod na plátcovství
- Spočítejte, o kolik klesne příjem při současných cenách: u jídla s DPH 12 % zbude z 672 Kč jen 600 Kč.
- Rozhodněte, zda zdražit najednou, postupně, nebo část dopadu pokrýt z nižších nákladů díky odpočtu DPH.
- Upravte pokladnu, kalkulace i ceník nápojů, kde je sazba 21 %.
Psychologie cen v jídelním lístku
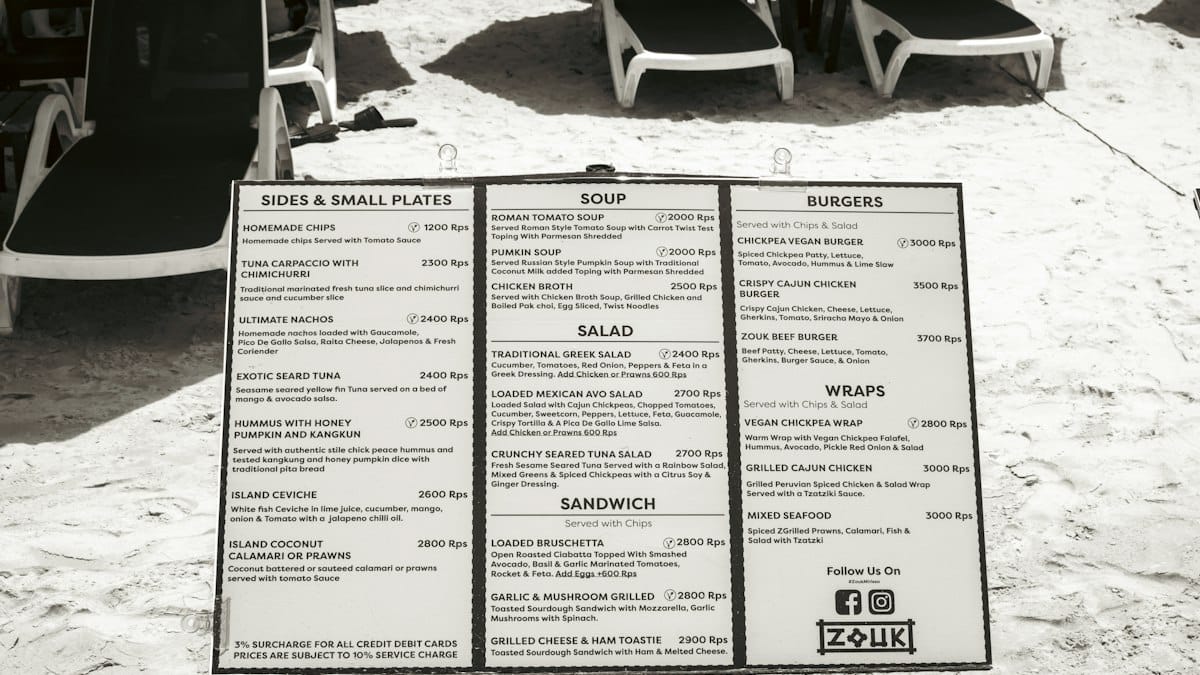
Způsob, jakým cenu zobrazíte, ovlivňuje, kolik hosté utratí. Vliv je menší než vliv samotné výše ceny, ale je levný a dá se otestovat.
Co říká výzkum
Výzkumníci z Cornell University (Sybil Yang a Sheryl Kimes) a Culinary Institute of America (Mauro Sessarego) testovali v restauraci CIA v Hyde Parku tři formáty cen u 201 hostů. Podle zprávy Cornell Chronicle o studii utratili hosté s lístkem bez symbolu dolaru v průměru zhruba o 8 % více než hosté s lístkem, kde byl u ceny symbol $. Ceny vypsané slovy se od varianty se symbolem výrazně nelišily. Autoři to vysvětlují tím, že odkaz na měnu připomíná „bolest z placení”.
Studie proběhla v USA na jedné restauraci. Zda stejný efekt platí pro „Kč” v českém lístku, výzkum neříká. Jde ale o levnou změnu, kterou si můžete vyzkoušet sami a porovnat průměrnou útratu.
Běžně používané postupy
- Ceny bez měny: „219″ místo „219 Kč”. Informace o měně může být jednou v záhlaví nebo zápatí lístku.
- Ceny neřazené do sloupce: sloupec cen svádí k výběru podle ceny. Cena uvedená za popisem jídla méně.
- Bez teček mezi názvem a cenou: tečkovaná čára vede oko přímo k ceně.
- Kotva: jedna výrazně dražší položka v kategorii dělá ostatní ceny přijatelnějšími.
- Zakončení ceny: ceny končící na 9 působí jako výhodnější, kulaté ceny jako prémiové. Zvolte styl podle konceptu a držte ho jednotně.
- Popis jídla: konkrétní původ suroviny a způsob přípravy zvyšují vnímanou hodnotu.
Tyto postupy nejsou náhradou za správnou kalkulaci. Pomáhají prodat to, co je spočítané, ne zakrýt to, co spočítané není.
Kdy psychologie nefunguje
Pokud host vnímá poměr ceny a hodnoty jako nevýhodný, žádné grafické úpravy to nezmění. Poctivá porce, kvalita a obsluha jsou vždy silnější než typografie.
Marže, menu engineering a prodejní kanály
Marže jednotlivých položek dávají smysl až ve spojení s tím, kolik se jich prodá. Menu engineering tyto dvě informace spojuje a ukazuje, které položky podporovat, přeceňovat nebo vyřadit.
Čtyři skupiny položek
| Skupina | Hrubý zisk v Kč | Prodejnost | Co dělat |
|---|---|---|---|
| Hvězdy | vysoký | vysoká | udržet kvalitu, dobré umístění v lístku |
| Tahouni | nízký | vysoká | opatrně zdražit, upravit recepturu nebo přílohu |
| Hádanky | vysoký | nízká | lepší popis, umístění, doporučení obsluhy |
| Psi | nízký | nízká | vyřadit nebo zásadně přepracovat |
Podrobný postup včetně výpočtů najdete v článku menu engineering: jak sestavit jídelní lístek, který vydělává.
Rozvoz a jiné kanály
Stejné jídlo má v různých prodejních kanálech jinou marži. Při prodeji přes rozvozovou platformu platíte provizi a obal, takže hrubý zisk klesá.
Modelový příklad: guláš za 219 Kč s DPH (195,54 Kč bez DPH), náklad 57,48 Kč, obal 8 Kč, modelová provize platformy 30 % z ceny bez DPH, tedy 58,66 Kč. Hrubý zisk po provizi a obalu: 195,54 − 57,48 − 8 − 58,66 = 71,40 Kč. V restauraci je to 138,06 Kč. Výše a základ provize se liší podle smlouvy s platformou. Podrobně se tématu věnujeme v článku o rozvozu jídla a maržích platforem.
Řešením může být samostatný ceník pro rozvoz, menší výběr jídel s vyšším hrubým ziskem, nebo vlastní rozvoz pro stálé zákazníky. Každou variantu spočítejte stejně pečlivě jako cenu v restauraci.
Kontrolní seznam při tvorbě ceny
- Znám náklad porce z aktuální kalkulace?
- Vím, zda mluvím o marži, nebo o přirážce?
- Spočítal jsem cenu alespoň dvěma metodami?
- Počítám marži z ceny bez DPH (plátce), nebo s ohledem na DPH v nákladech (neplátce)?
- Je hrubý zisk v korunách nad minimem kategorie?
- Odpovídá cena konkurenci a očekávání hostů?
- Je cena v lístku konečná, včetně DPH?
- Mám spočítanou marži i pro rozvoz a prodej s sebou?
Kdy a jak zdražit
Zdražit je potřeba tehdy, když náklad položky vzroste natolik, že hrubý zisk klesne pod stanovené minimum, a úpravou receptury nebo nákupu to nejde vyrovnat. Zdražení je vždy poslední krok, ne první reakce.
Modelová situace
Hovězí plec zdraží z 260 na 290 Kč/kg bez DPH. Náklad porce guláše vzroste z 57,48 Kč na 62,28 Kč. Při nezměněné ceně 219 Kč (195,54 Kč bez DPH) klesne hrubý zisk ze 138,06 Kč na 133,26 Kč a food cost stoupne z 29,40 % na 31,85 %.
| Varianta | Cena s DPH | Food cost | Hrubý zisk na porci | Rozdíl při 5 000 porcích ročně |
|---|---|---|---|---|
| A: ponechat cenu | 219 Kč | 31,85 % | 133,26 Kč | −24 000 Kč proti původnímu stavu |
| B: zdražit na 229 Kč | 229 Kč | 30,46 % | 142,18 Kč | +20 600 Kč proti původnímu stavu |
| C: ponechat cenu, snížit syrové maso o 10 g na porci | 219 Kč | 30,37 % | 136,16 Kč | −9 500 Kč proti původnímu stavu |
Varianta C předpokládá, že 10 g syrového masa při ceně 290 Kč/kg odpovídá 2,90 Kč nákladu. Počet prodaných porcí je modelový a v praxi se může po zdražení změnit. Proto po každé změně ceny sledujte prodejnost položky alespoň několik týdnů.
Než zdražíte, prověřte
- Nákup: nabídka jiného dodavatele, jiná specifikace suroviny, větší odběr.
- Výtěžnost a porcování: jestli se neztrácí víc, než počítá kalkulace.
- Recepturu: zda lze drahou složku částečně nahradit, aniž by to host poznal na kvalitě.
- Přílohu a oblohu: často tvoří překvapivě velkou část nákladu.
- Skladbu lístku: zda položku nepřesunout do denní nabídky, kde můžete cenu měnit pružněji.
Jak zdražení provést
- Zdražujte méně položek najednou a začněte těmi, kde je rozdíl oproti konkurenci nejmenší.
- Zdražení spojte s tiskem nového lístku nebo se sezónní změnou menu. Samolepky přes staré ceny působí nedůvěryhodně.
- Nezdražujte všechny ceny o stejné procento. Upravte hlavně položky, kde vzrostl náklad.
- Připravte obsluhu: měla by vědět, co se změnilo a proč, a umět to v klidu vysvětlit.
- Po zdražení sledujte prodejnost, průměrnou útratu a reakce hostů v recenzích.
Menší porce, nebo vyšší cena?
Zmenšování porcí je rychlé a pro hosty méně viditelné, ale má hranici. Jakmile host porci vnímá jako malou, ztrácíte víc než pár korun na nákladu. Pokud se rozhodnete porci změnit, udělejte to otevřeně: uveďte gramáž v lístku a držte ji přesně.
Shrnutí
- Přirážka se vztahuje k nákladu, marže k prodejní ceně bez DPH. Marže = přirážka / (1 + přirážka).
- Food cost je doplněk marže do 100 %. Cílový food cost 30 % znamená marži 70 % a přirážku 233 %.
- Cenu určete kombinací metod: násobek, cílový food cost a příspěvek na zisk v korunách. Procentní metody předražují drahé a podhodnocují levné položky.
- Cílové marže nastavte podle kategorií a vždy sledujte i hrubý zisk v korunách.
- Cena v lístku musí být konečná včetně DPH. Jídlo 12 %, většina nápojů 21 %, stav k září 2026, ověřte u finančního úřadu nebo poradce.
- Neplátce DPH počítá náklady s DPH. Při blížícím se limitu obratu připravte cenovou strategii předem.
- Psychologie cen (bez měny, bez sloupce, kotva) pomáhá, ale nenahradí správnou kalkulaci.
- Marži propojte s prodejností přes menu engineering a počítejte ji zvlášť pro rozvoz.
Časté otázky
Jaký je rozdíl mezi marží a přirážkou?
Přirážka je hrubý zisk vztažený k nákladu, marže je hrubý zisk vztažený k prodejní ceně bez DPH. Náklad 60 Kč a cena 200 Kč znamenají přirážku 233 % a marži 70 %.
Jak převést marži na přirážku?
Přirážka = marže / (1 − marže), marže = přirážka / (1 + přirážka). Hodnoty dosazujte jako desetinná čísla, například 0,70.
Jak určit prodejní cenu jídla?
Kombinujte násobek nákladu, cílový food cost a požadovaný příspěvek na zisk v korunách. Výsledek porovnejte s konkurencí, připočtěte DPH a zaokrouhlete.
Musí být cena v jídelním lístku včetně DPH?
Ano. Podle zákona o cenách musí být spotřebitel seznámen s konečnou cenou včetně daní a poplatků. Stav k září 2026, podrobnosti ověřte u poradce.
Jak počítá marži neplátce DPH?
Neplátce počítá náklady surovin včetně DPH, protože si daň nemůže odečíst, a cena v lístku je pro něj zároveň příjmem. Při blížícím se limitu obratu by měl mít připravenou cenovou strategii.
Pomáhá vynechat měnu v jídelním lístku?
Studie Cornell University z roku 2009 zjistila, že hosté s lístkem bez symbolu dolaru utratili zhruba o 8 % více. Pro české „Kč“ to ověřeno není, jde ale o levný test.